
Endividamento rural é o acúmulo de obrigações financeiras contraídas na atividade agropecuária – custeio, investimento, insumos a prazo, CPRs – em volume que compromete a capacidade de pagamento do produtor.
O endividamento rural é uma realidade que atinge produtores de todos os portes, dos pequenos arrendatários aos grandes produtores. Entender por que o endividamento acontece é o primeiro passo para evitar que uma dificuldade pontual se transforme em uma crise patrimonial mais séria.
Na maioria dos casos, o problema não tem uma única origem. Ele resulta do acúmulo de fatores que, isoladamente, seriam administráveis, mas que juntos comprometem a capacidade de pagamento do produtor.
Isso porque o agronegócio convive com uma combinação particular de riscos, entre eles fatores climáticos, de mercado e contratuais. Essa combinação torna qualquer produtor vulnerável a desequilíbrios financeiros, mesmo quando a gestão da propriedade é responsável. Isso vale tanto para a quebra de uma safra quanto para a queda no preço de uma commodity.
O endividamento rural raramente decorre de um único fator. Ele resulta da combinação entre custos de produção elevados, oscilação de preços das commodities, eventos climáticos adversos, crédito mal estruturado e renegociações sucessivas. Quando esses fatores se acumulam, a dívida deixa de ser conjuntural e passa a exigir análise jurídica especializada.
Qual é o risco do endividamento rural?
Obter financiamento rural e conviver com o endividamento não são novidade para nenhum produtor. O risco aparece quando há um desequilíbrio entre a capacidade de pagamento do produtor e os compromissos assumidos em operações de crédito agrícola. Assim, é importante diferenciar três situações.
| Estágio | O que caracteriza | Sinal prático | Medida cabível |
|---|---|---|---|
| Dívida saudável | Crédito tomado para custeio, investimento e expansão, com fluxo de caixa que suporta as parcelas | As parcelas são pagas com a receita da própria safra | Gestão contratual preventiva |
| Endividamento de risco | A renda da atividade já está comprometida e a dívida começa a se autoalimentar | Novo crédito contratado para quitar dívida antiga | Auditoria contratual, revisão, prorrogação |
| Insolvência rural | O produtor não consegue mais honrar as obrigações vencidas | Execuções, penhoras e risco de perda de garantia | Defesa em execução, saneamento do passivo, recuperação judicial |
A diferença entre os três estágios não está no tamanho da dívida, e sim na relação entre o que a propriedade produz e o que ela deve.
O crédito rural, por si só, não é um problema, pelo contrário, é uma ferramenta essencial para o produtor rural. O risco está no desequilíbrio financeiro que se instala com o tempo.
Por que o setor agrícola é mais vulnerável ao endividamento?
A atividade rural tem características que aumentam a exposição ao risco de endividamento. A produção é sazonal, dependente de longos ciclos produtivos e safras, e o retorno do capital investido leva meses para se concretizar.
Some-se a isso a exposição a fatores externos, como clima, mercado e câmbio. Fica claro por que o produtor está mais vulnerável a desequilíbrios do que outros setores da economia.
Três características tornam o produtor rural estruturalmente mais exposto ao endividamento do que outros setores: ciclo produtivo longo, com retorno do capital em meses; receita dependente de clima e de preço de commodity, ambos fora do seu controle; e garantias reais amplas – imóvel, safra e maquinário –, que transformam qualquer inadimplência em risco patrimonial imediato.
Principais causas do endividamento rural
O endividamento rural não nasce de um único evento. Ele costuma ser o resultado de fatores que se somam ao longo de safras.
- Oscilação nos preços das commodities: quando o preço da soja, do milho, do café ou do boi gordo cai abaixo do projetado, a receita esperada não cobre os custos assumidos. Isso compromete o fluxo de caixa da propriedade.
- Aumento dos custos de produção: fertilizantes, defensivos, combustíveis, máquinas e logística encarecem continuamente. Isso comprime a margem do produtor mesmo quando a produtividade se mantém estável.
- Eventos climáticos extremos: seca, geada, excesso de chuva e enchentes reduzem a produtividade e frustram a receita esperada. Em casos mais graves, provocam quebra total de safra. Quando a perda decorre de fator alheio à vontade do produtor, a operação pode ser prorrogada: é direito do produtor, não favor do banco.
- Crédito contratado em condições desfavoráveis: juros elevados, indexadores variáveis, garantias excessivas e contratos mal compreendidos transformam uma operação de crédito em fonte de endividamento crônico. Vale a pena entender os limites legais para juros remuneratórios e moratórios no crédito rural antes de assinar qualquer contrato, e saber que há cláusulas que não valem mesmo quando escritas.
- Renegociações sucessivas da dívida: alongamentos mal estruturados podem aumentar os juros totais e onerar garantias, piorando o passivo em vez de resolvê-lo. É o cenário típico em que cabe a revisão da dívida rural.
- Passivo fora do sistema bancário: insumos comprados a prazo, operações de barter e CPRs emitidas em favor de revendas e cooperativas seguem lógica de cobrança própria e costumam ficar fora do controle financeiro do produtor rural. É importante entender o que fazer diante de dívidas rurais com cooperativas.
- Falta de planejamento financeiro rural: ausência de fluxo de caixa, projeções irreais e alavancagem excessiva tornam a propriedade mais vulnerável a qualquer oscilação externa.
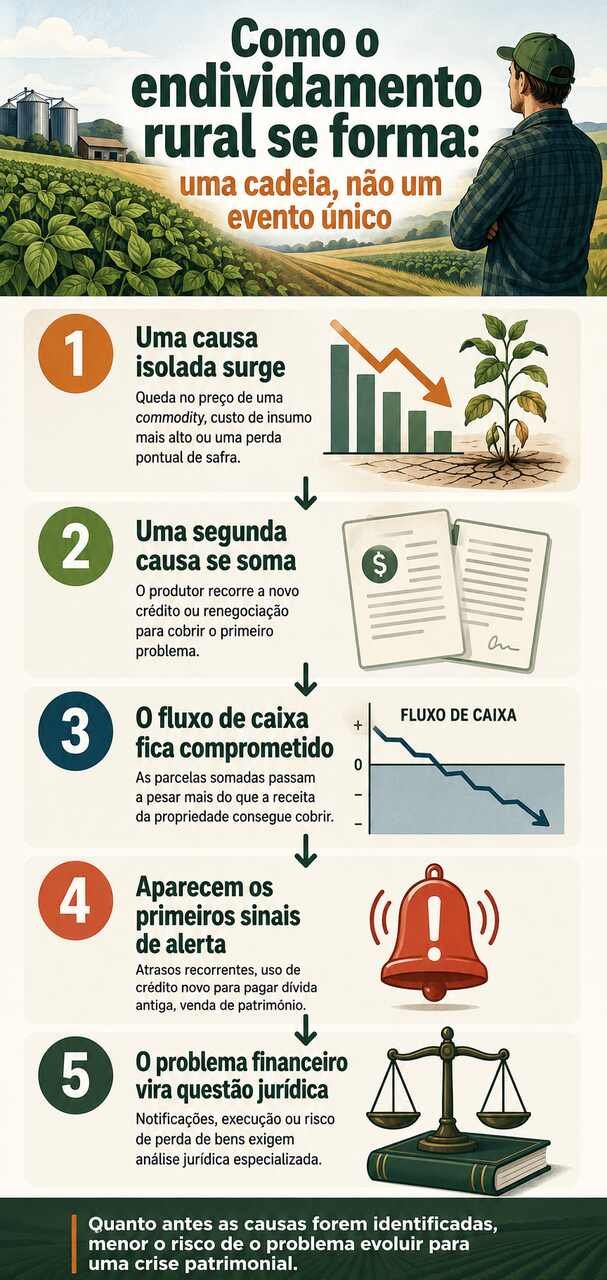
- Uma causa isolada surge – queda no preço de uma commodity, custo de insumo mais alto ou uma perda pontual de safra.
- Uma segunda causa se soma – o produtor recorre a novo crédito ou a uma renegociação para cobrir o primeiro problema.
- O fluxo de caixa fica comprometido – as parcelas somadas passam a pesar mais do que a receita da propriedade consegue cobrir.
- Aparecem os primeiros sinais de alerta – atrasos recorrentes, uso de crédito novo para pagar dívida antiga, venda de patrimônio.
- O problema financeiro vira questão jurídica – notificações, execução ou risco de perda de bens exigem análise jurídica especializada.
Quanto antes as causas forem identificadas, menor o risco de o problema evoluir para uma crise patrimonial.
Como identificar sinais de endividamento crítico?
Alguns sinais indicam que o endividamento saiu do campo conjuntural e exige atenção imediata:
| Sinal | Ação recomendada |
|---|---|
| Atraso no pagamento de parcelas | Reunir o histórico de pagamentos e os contratos antes de negociar com o banco |
| Uso de novo crédito para pagar dívida antiga | Sinal de que a renegociação precisa ser estrutural, e não apenas um novo empréstimo |
| Venda de patrimônio para gerar liquidez | Buscar avaliação jurídica antes de vender qualquer bem |
| Dificuldade de custear a próxima safra | Momento de buscar suporte jurídico, não apenas uma solução financeira pontual |
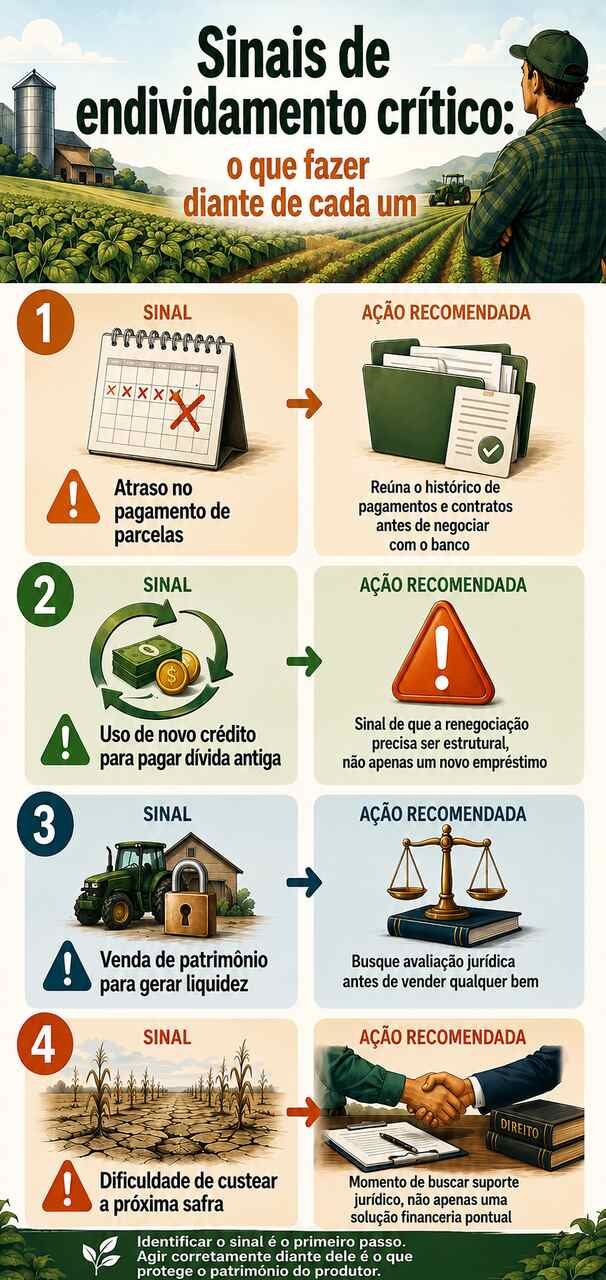
Identificar o sinal é o primeiro passo. Agir corretamente diante dele é o que protege o patrimônio do produtor.
O sinal mais confiável de que o endividamento rural deixou de ser conjuntural não é o valor da dívida: é o produtor precisar de crédito novo para pagar crédito antigo. A partir daí, cada safra financia o passado em vez de financiar a produção.
Produtor rural endividado: o que fazer primeiro?
O produtor rural endividado deve, antes de negociar ou assinar qualquer proposta, montar um retrato completo do próprio passivo: quais são as dívidas, com quem, com que garantias e o que a propriedade consegue pagar. Sem esse retrato, a negociação começa no escuro, e o único que enxerga a posição inteira é o credor.
Esse mapeamento tem quatro passos:
1. Reunir os documentos de cada operação. Cédula, aditivos, contratos e extratos de evolução do saldo. O primeiro movimento é documental: reunir tudo antes de sentar com qualquer credor – veja como obter extratos e cópias de contratos e cédulas rurais. O documento vale mais que a memória da negociação: é nele que se conferem juros, encargos e garantias.
2. Mapear todas as dívidas, credor por credor. Bancos, cooperativas, revendas e tradings entram na lista, incluindo o insumo comprado a prazo, a operação de barter e as CPRs emitidas. É comum o produtor saber de cor as parcelas do banco e não ter o número fechado do que deve fora do sistema bancário.
3. Levantar as garantias vinculadas a cada dívida. Hipoteca, penhor de safra, aval e alienação fiduciária não têm o mesmo peso. A dívida garantida por alienação fiduciária do imóvel rural pode levar a fazenda a leilão sem processo de execução, e por isso ocupa o topo da lista de atenção, ainda que não seja a de maior valor.
4. Calcular a capacidade real de pagamento. Projetar o que as próximas safras conseguem pagar depois de cobertos os custos de produção. Esse número, e não o valor cobrado, é a referência para aceitar ou propor qualquer condição.
Com o retrato pronto, o produtor sabe o que consegue pagar, o que precisa prorrogar e o que merece revisão. É esse retrato que define o caminho de saída.
Como sair do endividamento rural?
Não existe saída única. O caminho se define pelo estágio da dívida e pelas garantias envolvidas, com cuidado para não escolher o caminho errado e agravar ainda mais a situação.
Quando a perda de capacidade de pagamento vem de frustração de safra ou de outro fator alheio à vontade do produtor, o caminho pode ser solicitar a prorrogação das dívidas rurais – entenda o direito ao alongamento. Recebida uma proposta, ela precisa ser conferida antes da assinatura: o passo a passo da prorrogação mostra o que checar.
Quando o saldo cresceu por encargos incompatíveis com o regime do crédito rural, o caminho é a revisão da dívida rural, que alcança inclusive contratos já renegociados ou confessados.
Quando a cobrança já virou processo, a defesa muda de natureza: há prazo correndo, há atos de constrição e há bens que a lei protege – veja o que fazer ao ser citado em execução.
Quando o passivo está espalhado entre bancos, revendas e cooperativas, é preciso pensar em uma medida mais abrangente, como o saneamento do passivo. Nos casos mais graves, a recuperação judicial do produtor rural é uma alternativa viável, mas sujeita a particularidades como as restrições envolvendo CPRs com liquidação física e financiamento garantido por alienação fiduciária.
Como advogados especializados em direito rural podem ajudar
Quando o endividamento rural é crescente e começa a ameaçar o patrimônio do produtor, o momento é de contar com auxílio jurídico especializado.
Um advogado especializado em direito rural atua na auditoria contratual, na análise de garantias, na condução de renegociações, na defesa em processos de execução e na propositura de medidas judiciais.
Essa atuação técnica é o que permite enfrentar dívidas rurais com segurança jurídica, preservando tanto o patrimônio quanto a continuidade da atividade produtiva.
Quando procurar e como escolher são perguntas distintas: a resposta para a primeira está em advogado para dívida rural, a segunda em como escolher o escritório certo.
Um alerta se impõe aqui. Tem sido observada uma prática de captação em massa: o produtor recebe a ligação de um escritório desconhecido, que já sabe da execução ajuizada na véspera (a informação vem dos sistemas públicos de distribuição dos tribunais), anuncia urgência e promete reduzir a dívida em percentuais astronômicos, de até 95%, sem conhecer qualquer detalhe da operação.
Diante de uma ligação assim, o caminho seguro é não assinar procuração sob pressão e buscar assessoria jurídica especializada em direito rural. Nenhum percentual de redução pode ser prometido, especialmente antes da leitura das cédulas, dos aditivos e dos extratos.
O trabalho jurídico no endividamento rural não começa no processo. Começa na auditoria da cadeia contratual: ler todas as cédulas e aditivos, conferir os encargos aplicados em cada operação e recalcular o saldo pelo regime do crédito rural. É esse recálculo que define qual medida cabe.
Precisa entender melhor a situação da sua atividade? Fale com um advogado especializado em direito rural e avalie suas opções antes que o endividamento comprometa seu patrimônio.
Julio César Nascimento Bornelli – advogado do agronegócio, portador da OAB-PR nº 119.635, sócio-fundador da banca LCB Advogados. Contato:
📞 WhatsApp: (44) 9 9158-2437
📧 E-mail: juliocesar@direitorural.com.br
Perguntas frequentes sobre endividamento rural
O endividamento rural raramente tem causa única. Ele se forma em cadeia: uma queda de preço ou uma perda de safra reduz a receita, o produtor recorre a novo crédito ou a uma renegociação para cobrir o primeiro problema, e as parcelas somadas passam a pesar mais do que a propriedade produz. Custos de produção elevados e crédito mal estruturado aceleram esse ciclo.
São três. O ciclo produtivo longo, que faz o capital investido voltar meses ou anos depois. A receita dependente de clima e de preço de commodity, ambos fora do controle do produtor. E as garantias reais amplas – imóvel, safra e maquinário –, que transformam qualquer inadimplência em risco patrimonial imediato.
Sim. O crédito rural tem regime jurídico próprio (Lei 4.829/65 e Decreto-lei 167/67) e é possível questionar judicialmente cláusulas abusivas e juros excessivos em contratos de crédito rural. A revisão recalcula o saldo por esse regime e apura a diferença.
Sim. A renegociação, o aditivo e a confissão de dívida não convalidam encargos cobrados de forma indevida nos contratos anteriores – é o sentido da Súmula 286 do STJ. A revisão pode alcançar toda a cadeia contratual, recalculando o saldo desde a origem e considerando os pagamentos já realizados.
No crédito rural, a taxa de juros é abusiva quando supera a autorização do CMN para aquela linha ou, na ausência de autorização, o teto legal (12% ao ano). O caminho é reunir a cédula, os aditivos e os extratos e conferir a evolução do saldo. Entenda aqui quais encargos o banco pode e não pode cobrar.
Não há caminho único. Conforme o estágio da dívida, as saídas vão da prorrogação, à revisão da cadeia contratual, ao saneamento do passivo e, nos casos mais graves, à recuperação judicial. A escolha depende do débito, da projeção futura e das garantias envolvidas.