
Receber uma citação em processo de execução certamente gera preocupação imediata. Para o produtor rural, essa preocupação é ainda maior, porque a execução pode atingir dinheiro em conta, máquinas, veículos, imóveis, safra, semoventes e outros bens ligados à atividade produtiva.
Mas há um ponto importante: ser citado em uma execução não significa que o produtor perderá seus bens imediatamente ou que nada pode ser feito.
A citação nada mais é do que o ato pelo qual o devedor é informado oficialmente da existência do processo e passa a ter prazo para tomar providências. A partir desse momento, é fundamental agir rápido, entender o que está sendo cobrado e verificar se a dívida, os encargos e o próprio título executivo estão corretos.
O que é um processo de execução de dívida rural?
A execução é o procedimento judicial utilizado pelo credor para cobrar uma dívida ligada à atividade rural e representada por um título executivo.
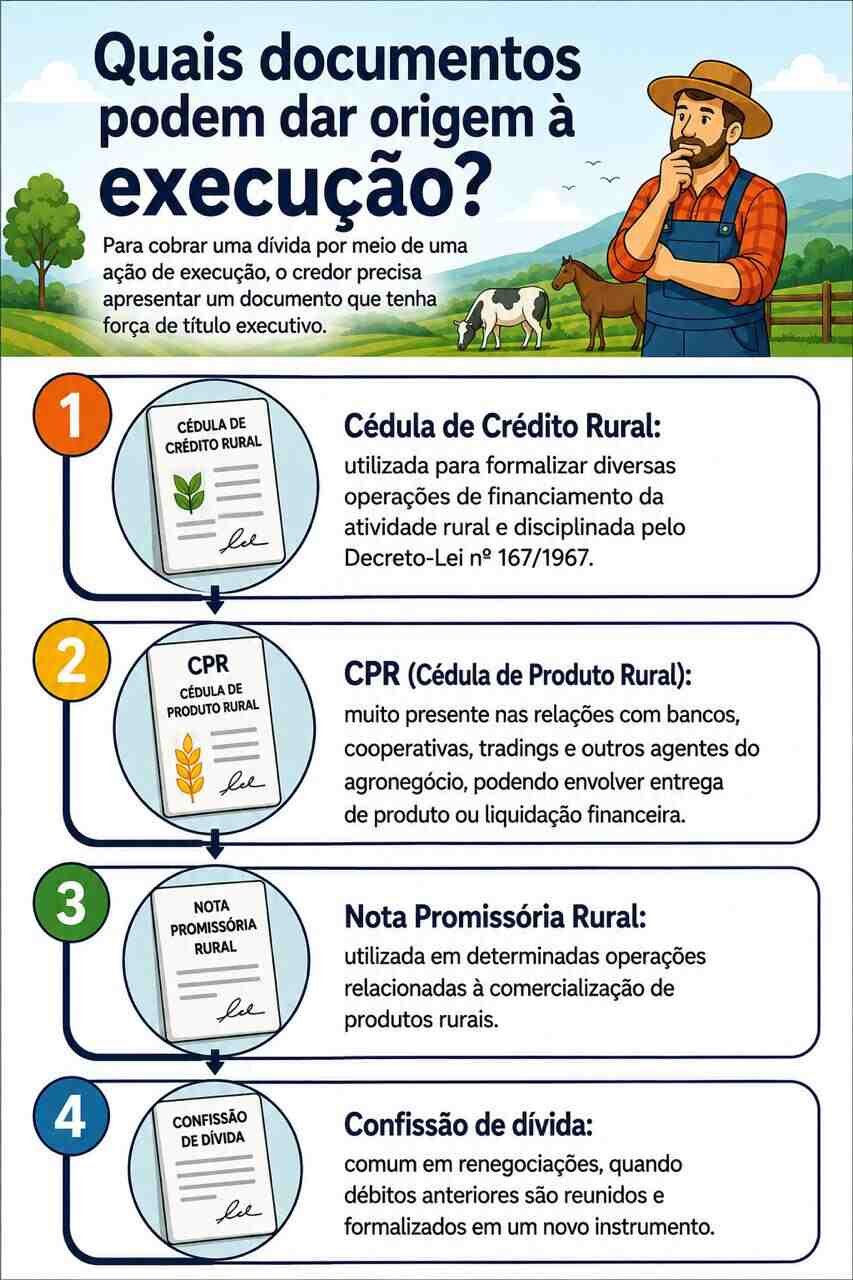
Em termos simples, o credor não entra com a ação apenas para discutir se a dívida existe. Ele já apresenta um documento que, em tese, permite a cobrança direta, como uma cédula de crédito rural, cédula de crédito bancário, CPR, contrato de confissão de dívida, escritura pública, cheque, nota promissória ou outro título admitido em lei.
Por isso, a execução costuma avançar de forma mais rápida do que uma ação comum. Se o devedor não se manifesta no prazo adequado, o processo pode seguir para bloqueio de valores, penhora, avaliação e leilão de bens.
Na execução de dívida rural, o objeto são obrigações nascidas da atividade agropecuária. O credor é normalmente o banco, a cooperativa, a revenda de insumos ou a trading, e a dívida costuma ter origem em operações de custeio, investimento, aquisição de maquinário e renegociações de dívidas anteriores.
Cobrança do banco é o mesmo que execução?
Não. Telefonema, carta de cobrança, notificação extrajudicial, protesto e proposta de renegociação são atos de cobrança feitos fora da Justiça. Eles incomodam, sujam o nome, atrapalham a contratação da safra seguinte, mas não são execução.
Na execução já existe um processo judicial em curso. É a partir dele que o credor pode requerer bloqueio de valores, penhora de bens, avaliação e leilão.
Mas atenção: a diferença prática está no prazo. Contra a cobrança extrajudicial o produtor tem tempo para reunir documentos e negociar. Contra a execução, o prazo começa a correr no dia da citação e não espera a negociação terminar.
Quando a dívida rural vira processo judicial?
Três situações levam a operação de crédito rural à execução com mais frequência.
Falta de pagamento.
A parcela do custeio ou do investimento vence e o produtor não consegue quitá-la. É a hipótese mais comum e quase sempre vem depois de uma frustração de safra, de uma queda de preço na comercialização ou de uma relação de troca desfavorável.
Vencimento antecipado.
O contrato prevê que o atraso de uma parcela autoriza o credor a cobrar de imediato todo o saldo restante, inclusive as parcelas que só venceriam nos anos seguintes. A cláusula existe em praticamente todas as cédulas atuais.
Descumprimento de outras obrigações.
Nem sempre o problema começa com uma parcela atrasada. Aplicar o dinheiro do financiamento em finalidade diferente da prevista na operação, não fornecer a documentação solicitada ou alienar o bem vinculado sem anuência do credor pode caracterizar descumprimento das condições contratadas e autorizar a cobrança.
Havendo garantias vinculadas ao financiamento, como imóvel rural, máquinas, animais ou parte da produção, o credor poderá buscar o pagamento por meio desses bens, conforme o contrato e o tipo de garantia constituída.
O caso mais frequente no escritório é o do produtor que financiou o plantio, perdeu a lavoura e não conseguirá pagar o custeio no vencimento. Nessa situação, antes mesmo do vencimento da dívida, é preciso seguir o passo a passo da comprovação das perdas, disponível neste guia e exercer o direito à prorrogação da dívida rural.
Fui citado, o que devo fazer?
O cuidado mais importante é não ignorar a citação. Muitos produtores deixam o prazo passar porque estão tentando negociar com o banco, com a cooperativa, com a revenda ou com a empresa credora.
A negociação é muito importante, mas ela não suspende o prazo para defesa. Enquanto se conversa fora do processo, os prazos continuam correndo.
Outro cuidado essencial é reunir contratos, aditivos, notificações, comprovantes de pagamento, extratos, planilhas do banco, notas fiscais, laudos de perda e eventuais conversas ou propostas de renegociação, pois grande parte da defesa virá desses documentos.
Por isso, ao receber uma citação em execução, o produtor deve procurar um advogado especializado em crédito rural imediatamente, para que o profissional possa analisar o processo, o contrato, o valor cobrado, os bens que podem ser atingidos e a melhor estratégia de defesa.
Preciso pagar em três dias?
Na execução de título extrajudicial, o devedor normalmente é citado para pagar a dívida no prazo de três dias.
Contudo, isso não significa que o produtor seja obrigado a pagar sem questionar, pois ele tem direito à ampla defesa. Significa apenas que é preciso escolher a melhor estratégia: pagar, negociar ou discutir judicialmente o valor e a legalidade da cobrança.
Além do prazo para pagamento, o produtor também deve observar o prazo para apresentar defesa, especialmente os embargos à execução, que possuem prazo de apenas 15 dias e não devem ser deixados para depois.
Posso me defender da execução de dívida rural?
Sim, o produtor pode e, na maioria dos casos, deve se defender.
A principal forma de defesa na execução de título extrajudicial são os embargos à execução. Neles, o devedor pode discutir a validade do título, o valor cobrado, os juros, encargos, garantias, excesso de execução e outras ilegalidades.
Há também outros caminhos de defesa, como a apresentação de exceção de pré-executividade. O caminho adequado dependerá do tipo de execução, da fase do processo e da prova disponível.
O que pode ser discutido na defesa?
Em execuções envolvendo produtores rurais, há várias teses que precisam ser analisadas.
Entre os pontos mais comuns estão irregularidades contratuais, cobranças indevidas, como juros abusivos, saldo renegociado inchado, descumprimento das normas aplicáveis ao crédito rural, pagamento parcial ou integral e nulidades na formação do contrato/cédula.
Também é possível discutir o direito ao alongamento da dívida rural, quando o produtor sofreu frustração de safra, dificuldade de comercialização, queda de preço, evento climático ou outro fator adverso que comprometeu sua capacidade de pagamento.
Em resumo, a execução não deve ser analisada como uma cobrança imutável. É preciso analisar o contrato e a dívida dentro do regime jurídico do crédito rural.
Medidas urgentes
Em alguns casos, é possível pedir ao juízo uma medida urgente para impedir que a cobrança, a penhora ou o leilão produzam efeitos antes que as irregularidades sejam analisadas.
Na prática, é por essa via que se pede a suspensão do leilão, o desbloqueio de valores essenciais à manutenção do produtor, a liberação de bens penhorados e a exclusão do nome do produtor dos cadastros de inadimplentes.
Quais bens do produtor rural podem ser protegidos da execução?
Alguns bens são impenhoráveis e não podem ser alcançados pela execução.
O bem de família, por exemplo, é protegido pela Lei nº 8.009/90. Assim, o imóvel utilizado como residência da entidade familiar não pode ser penhorado para pagamento de dívidas, salvo exceções legais.
A pequena propriedade rural também possui proteção constitucional e legal, desde que preenchidos os requisitos de área e exploração familiar. Isso significa que a terra utilizada para subsistência da família pode ser preservada contra a penhora.
Também é preciso verificar com cuidado tentativas de penhora sobre os frutos da pequena propriedade rural ou a renda essencial à manutenção do produtor.
Além disso, máquinas, equipamentos, implementos e bens indispensáveis à atividade produtiva podem ser resguardados da penhora, especialmente quando sua retirada compromete a continuidade da exploração rural.
Vou perder minha fazenda?
Não necessariamente. Receber uma execução de dívida rural não significa que o produtor perderá automaticamente a fazenda, as máquinas ou a safra.
A execução tem etapas. Após a citação e muito antes do leilão existe a defesa, a busca de bens, a penhora, a impugnação da penhora, a avaliação, a impugnação da avaliação, e os recursos, e cada um desses atos não apenas atrasa o processo de alienação forçada do bem, como também pode levar à sua impenhorabilidade, ou à extinção da cobrança.
Mas atenção: a impenhorabilidade não é automática. O produtor precisa pleiteá-la nos autos e comprovar os requisitos, com matrícula, cadastro do imóvel, prova da exploração familiar ou da essencialidade do bem e demonstração da origem da dívida. Quem não alega, não é protegido.
E se já houve bloqueio ou penhora?
Se já houve bloqueio de conta, penhora de imóvel, restrição sobre veículo, máquina ou safra, ainda assim pode haver defesa.
O produtor pode impugnar a penhora, demonstrar impenhorabilidade, excesso, ilegalidade do ato constritivo, ou mesmo pedir a substituição do bem.
O ponto essencial é agir com rapidez. Quanto mais o processo avança, maior o risco de avaliação, leilão ou consolidação de atos patrimoniais difíceis de reverter.
Como um advogado especializado em crédito rural atua na execução?
Ler o processo não basta. A execução de dívida rural exige reconstruir a operação desde a origem, e isso significa:
- compreender a origem da dívida e a finalidade do financiamento;
- identificar como ocorreram as renegociações;
- verificar quais garantias foram constituídas;
- analisar a evolução do saldo ao longo dos anos.
A partir daí, a atuação costuma envolver auditoria dos contratos e das cédulas, reconstrução da evolução financeira do débito, análise das normas do Manual de Crédito Rural aplicáveis à operação, apoio de perícia contábil, apresentação da defesa judicial, questionamento dos atos de constrição e negociação com a instituição credora.
Conclusão
Ser citado em uma execução de dívida rural exige atenção imediata.
O produtor não deve ignorar o processo nem presumir que a cobrança está correta apenas porque foi ajuizada pelo banco, cooperativa, revenda ou credor.
A execução pode ser contestada, os valores podem ser discutidos e os bens podem ser protegidos contra penhora.
O pior caminho é deixar o prazo passar acreditando que a negociação extrajudicial resolverá o problema sozinha, mesmo se a negociação já estiver avançada.
O ponto decisivo é agir dentro do prazo, reunir a documentação necessária e analisar a dívida de forma técnica.
Em muitos casos, a diferença entre perder ou preservar bens essenciais está justamente nas primeiras providências tomadas após a citação.
Julio César Nascimento Bornelli – advogado do agronegócio, portador da OAB-PR nº 119.635, sócio-fundador da banca LCB Advogados. Contato:
📞 WhatsApp: (44) 9 9158-2437
📧 E-mail: juliocesar@direitorural.com.br
Perguntas frequentes
Pode, mas há etapas de defesa antes de qualquer perda. A pequena propriedade rural de até quatro módulos fiscais, trabalhada pela família, é protegida contra a penhora por dívidas da atividade produtiva. Fazendas com maior área estão mais expostas, mas há caminhos de defesa que podem ser desenvolvidos.
O prazo dos embargos à execução é de 15 dias úteis, contado da juntada aos autos do comprovante da citação. Perdido o prazo dos embargos, restam caminhos mais estreitos, como a exceção de pré-executividade e o questionamento dos atos de constrição e penhora.
Pode, sobretudo quando os grãos foram dados em garantia. O produtor, porém, pode adotar estratégias para evitar a perda da produção e, em último caso, a penhora deve recair apenas sobre o necessário para cobrir o valor devido.